Для першої інвестиції не обов’язково мати великий капітал або одразу ризикувати грошима на фондовому ринку. Українцям доступні державні облігації, депозити та інші інструменти, але потенційний прибуток і ризики в кожного з них різні.
Одним із найпростіших варіантів для початківця є облігації внутрішньої державної позики. Купуючи ОВДП, людина фактично позичає гроші державі, яка зобов’язується повернути їх у визначений строк та виплатити передбачений умовами випуску дохід.
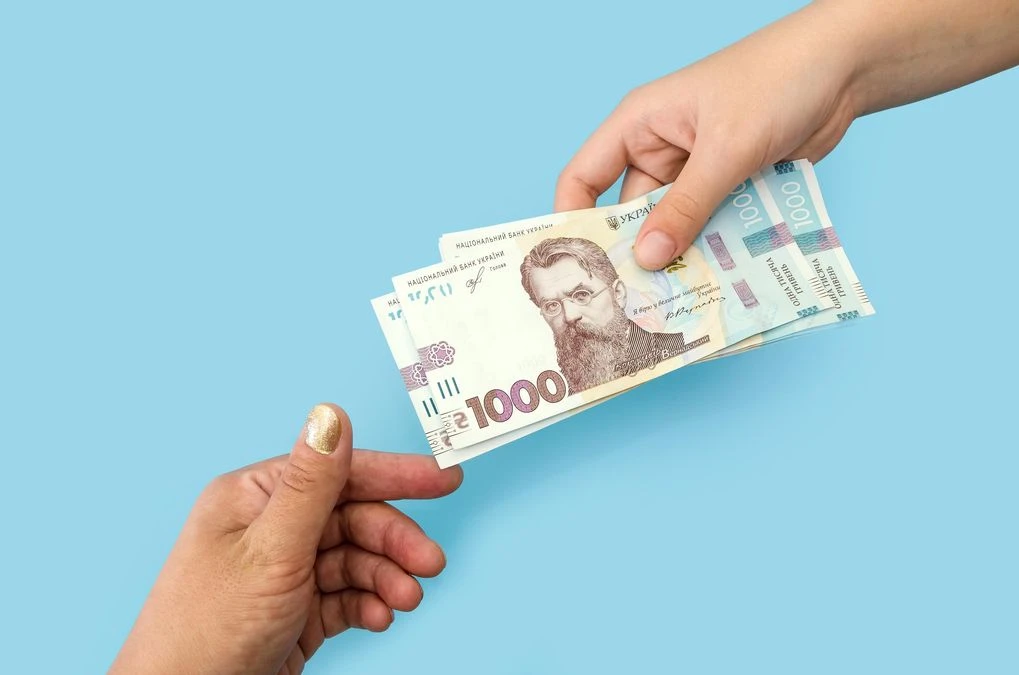
Номінальна вартість однієї гривневої облігації становить 1000 грн. Валютні папери випускають номіналом 1000 доларів або 1000 євро.
Придбати ОВДП можна через банки та ліцензованих брокерів, а військові облігації доступні також через «Дію». При цьому фактична сума, яку доведеться заплатити за конкретний папір, може відрізнятися від його номіналу.
Дохідність гривневих ОВДП зараз перевищує 15% річних для низки випусків. Однак ставка залежить від строку погашення, ціни придбання та умов конкретних паперів, тому орієнтуватися лише на одну цифру не варто.
Ще один зрозумілий варіант — банківський депозит. Його перевага для початківця полягає у простих умовах: заздалегідь відомі строк розміщення грошей та процентна ставка.
Перед відкриттям депозиту варто порівняти пропозиції банків і звернути увагу не лише на відсотки. Значення мають можливість дострокового повернення коштів, порядок виплати доходу та інші умови договору.
Окремо потрібно враховувати інфляцію. Навіть якщо вкладення приносить номінальний прибуток, це ще не означає, що купівельна спроможність заощаджень зросте на такий самий відсоток.
Третім варіантом можуть стати акції. Вони здатні принести значно більший дохід у довгостроковій перспективі, однак їхня ціна може як зростати, так і падати, тому інвестор ризикує втратити частину вкладених грошей.
Для початківців альтернативою купівлі акцій окремих компаній можуть бути диверсифіковані фонди, які вкладають кошти одразу в десятки або сотні активів. Це дозволяє не ставити весь капітал на успіх однієї компанії.
Водночас для українських резидентів можливості переказувати гроші за кордон для інвестування залежать від валютних обмежень НБУ. Тому перед відкриттям рахунку в іноземного брокера необхідно перевіряти актуальні правила проведення таких операцій.
П’ятим напрямом можуть бути інші активи — від банківських металів і корпоративних облігацій до нерухомості. Тут сума для старту, ліквідність та ризики суттєво відрізняються, тому кожен інструмент потребує окремої оцінки.
Новачкам також варто насторожено ставитися до пропозицій із гарантованим надвисоким прибутком. НКЦПФР відносить до ознак сумнівних інвестиційних проєктів великі обіцяні доходи, відсутність необхідних ліцензій, агресивну рекламу та непрозору інформацію про організаторів.
Тому перед передачею грошей брокеру чи іншому фінансовому посереднику потрібно перевірити, чи має він право надавати відповідні послуги. Починати інвестування доцільніше з інструментів, принцип роботи та можливі втрати від яких людина чітко розуміє.
🌟 Читайте «Експерт» у своєму смартфоні — додайте нас в Google Discover
About the Author